26 October 2026 · 9 min de lecture
Un réseau de débit n’est pas un réseau. C’est le plan de contrôle du checkout.
Si vous traitez les payment rails comme de l’infrastructure, vous ratez l’essentiel. L’actif, c’est le pouvoir de routage, le levier de pricing et le droit de capter les données résiduelles de chaque transaction.
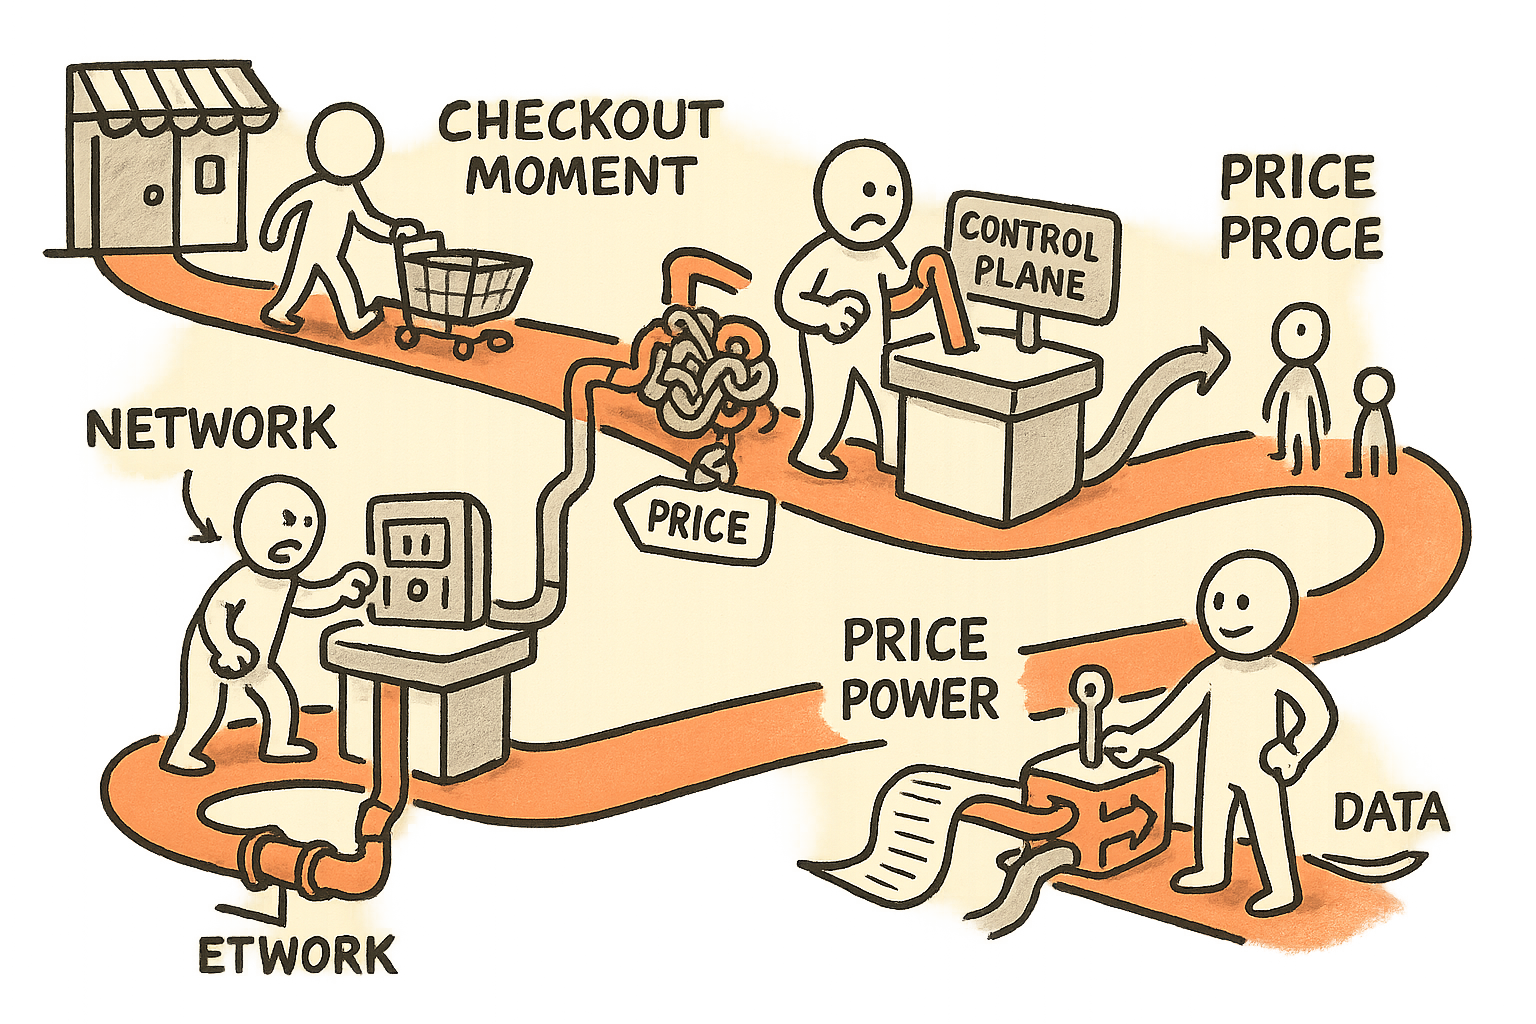
Je n’ai jamais vu de profit pool durable sans un goulet d’étranglement. Dans l’industrie manufacturière, c’est une ligne saturée ou un fournisseur unique qualifié. Dans l’industriel tech, c’est une étape de certification ou un outil de service propriétaire. Dans le software, c’est un workflow dont les utilisateurs ne peuvent pas sortir sans douleur.
Les paiements ressemblent à de la plomberie, mais ils fonctionnent comme un pouvoir de contrôle. Un « réseau » de débit n’est pas d’abord un ensemble de tuyaux. C’est la couche qui influence les décisions de routage, le pricing, l’acceptation et les données résiduelles qui accompagnent chaque tap, swipe et checkout en ligne. Celui qui possède ce plan de contrôle possède la négociation.
C’est pour cela que je ne raisonne pas sur ces actifs avec une logique M&A classique. Le moteur stratégique est en amont. Il s’agit de rapprocher le goulet d’étranglement du moment d’achat, là où l’on fixe les conditions avant que quiconque ait une chance réelle de concurrencer.
Quand je pilotais un P&L d’une business unit smart building, le schéma était identique : le produit n’était pas seulement des capteurs et des contrôleurs. Le profit venait du fait de posséder l’interface qui orientait la spécification, les choix d’installation et les workflows de service. Une fois spécifiés et intégrés, les discussions de prix changeaient de nature. Les alternatives du client devenaient théoriques. Les paiements obéissent à la même physique. Le checkout, c’est le moment de spécification du mouvement d’argent.
Les plans de contrôle battent les rails, parce qu’ils fixent les choix par défaut
Les opérateurs aiment les métriques de débit, parce qu’elles sont tangibles. Dans les paiements, on parle de vitesse de settlement, de taux d’autorisation et d’uptime. C’est important. Mais c’est le minimum. La partie se gagne chez celui qui définit la route par défaut, la logique de frais par défaut et le comportement par défaut en cas de litige.
Un plan de contrôle, ce sont trois leviers :
- Pouvoir de routage : qui décide du chemin emprunté par la transaction, et sous quelles contraintes.
- Levier de pricing : qui fixe ou influence les take rates, les mécanismes d’incentive et les paliers de volume.
- Données résiduelles : qui capte les métadonnées de transaction, et qui peut s’en servir pour améliorer le risque, les offres, l’underwriting et la rétention.
Si vous contrôlez deux leviers sur trois, on vous déloge difficilement. Si vous contrôlez les trois, vous êtes le marché.
En automatisme industriel, j’ai passé onze ans au contact de l’électronique de puissance et de la qualité marché. La meilleure analogie, ce n’est pas un meilleur variateur ou un meilleur convertisseur. C’est la maîtrise de la toolchain de commissioning et du parcours de service. Une usine peut avoir de nombreux fournisseurs de composants, mais l’acteur qui contrôle les diagnostics et les changements approuvés contrôle la marge du long tail. Le routage au checkout, c’est cette toolchain.
Pourquoi cela compte pour les commerçants : le « choix » existe jusqu’à ce qu’il devienne contraignant
Les commerçants pensent souvent disposer d’options de routage parce que, sur le papier, ils peuvent choisir des acquéreurs, des gateways et une pile de services à valeur ajoutée. En pratique, ces options s’effondrent quand trois choses arrivent :
- Les règles se retrouvent packagées dans un seul accord commercial : « choisir » implique alors de renégocier toute la stack.
- La friction opérationnelle monte : les coûts de changement pèsent sur les opérations magasin, la finance et le support client, pas seulement sur les achats.
- La performance devient conditionnelle : les meilleurs taux d’auth, le meilleur réglage antifraude ou la gestion la plus rapide des exceptions supposent de rester dans un même écosystème.
Je l’ai appris à mes dépens dans l’hospitality, quand j’ai cofondé EatMore et en ai été interim CEO. Nous construisions l’ordering et la loyalty, et les paiements étaient toujours à proximité. La leçon est simple : les commerçants achètent des résultats, pas des composants. Si la couche paiement est vendue comme « ça marche, point », elle devient le choix par défaut, silencieux. Et c’est dans les choix par défaut que se cache la marge.
La question de board pour toute plateforme marchande n’est pas : « Quel est notre blended rate ? » La question est : qui peut modifier notre blended rate sans nous demander notre avis ? Si la réponse est « quelqu’un en amont », votre position de négociation est plus faible que ne le suggère votre spreadsheet.
Pourquoi cela compte pour les fintech : la différenciation meurt au niveau du routage
Beaucoup de modèles fintech parient sur une victoire en grignotant des bps, en améliorant l’acceptation ou en offrant une meilleure user experience. Tout cela est réel. Mais si les tuyaux sont de facto possédés ou pilotés par des acteurs aux incitations différentes, les fintech se retrouvent piégées de trois façons :
- Le coût est plafonné : vous ne pouvez pas casser un prix que vous ne contrôlez pas. Au mieux, vous obtenez des promotions temporaires.
- L’acceptation devient « permissionnée » : vous êtes « accepté » tant que vous ne menacez pas l’économie du plan de contrôle.
- Les roadmaps deviennent réactives : vous livrez des contournements face aux changements de politique et aux contraintes de routage, au lieu de construire un avantage produit.
C’est là que j’applique ma grille venture-builder. Avec Shopeno, je construis une plateforme de commerce à 0 % de coût et 0 % de commission pour les commerçants de proximité. Cela impose une discipline nette : où l’économie peut-elle vivre, et où ne le peut-elle pas ? Si vous supprimez la take rate, vous devez gagner via du levier opérationnel, des structures de financement ou des services que les commerçants demandent, pas des frais qu’ils tolèrent. Impossible de bâtir cela si votre structure de coûts peut se retourner contre vous au prochain update de politique.
Même logique pour IBHQ et DM Trading. En fintech, le produit en surface est souvent propre et moderne. La dépendance réelle, c’est le plan de contrôle sous-jacent : routage, règles de risque et de settlement. Si votre différenciation dépend d’un rail que vous n’influencez pas, vous ne construisez pas un moat. Vous construisez une feature.
Stablecoins et rails on-chain : la compétition se joue sur l’insertion, pas sur le débit
On présente souvent les rails on-chain comme plus rapides et moins chers. Cette discussion est incomplète. Même si un nouveau rail est objectivement meilleur, il faut encore qu’il soit sélectionné au moment du checkout.
Autrement dit, la difficulté n’est pas de déplacer de la valeur. La difficulté, c’est d’entrer dans la boucle de décision de routage, là où le volume est orienté. Si les incumbents contrôlent cette boucle, ils peuvent :
- garder les nouveaux rails en « cas particulier » plutôt qu’en choix par défaut,
- s’aligner sur les prix de façon sélective pour casser l’urgence,
- restreindre l’accès via la compliance, la certification ou le packaging commercial.
J’ai vu une dynamique comparable dans les systèmes de bâtiments connectés. Des capteurs meilleurs, il y en avait partout. Les gagnants étaient ceux qui s’intégraient à la spécification, au workflow de l’installateur et à la boucle de maintenance du site. Une fois le workflow possédé, le débat technologique cessait d’être neutre. Il devenait un débat de gouvernance.
Si vous construisez des paiements on-chain, posez une question dès le départ : où est notre point d’insertion dans la couche de routage du commerçant ? Si la réponse est « un bouton séparé », vous avez déjà perdu. Si la réponse est « une route choisie en coulisses par une policy », alors vous vous battez au bon endroit.
Checklist d’opérateur : défendre ou acquérir le plan de contrôle du checkout
Que vous soyez une banque, un commerçant ou une fintech, il vous faut une stratégie de plan de contrôle. Pas une slide de partenariat. Une stratégie avec de l’ownership, des solutions de repli et un levier mesurable.
1) Cartographier de bout en bout la chaîne de décision de routage
- Qui décide de la route aujourd’hui : POS, gateway, acquéreur, règles issuer, règles network ?
- Où un tiers peut-il passer outre « votre » préférence ?
- Quelles sont les contraintes : SLAs d’uptime, tokenization, outils antifraude, gestion des litiges ?
Si vous ne pouvez pas la dessiner, vous ne pouvez pas la négocier.
2) Mettre l’économie au contact des droits de contrôle
- Qui gagne sur le volume, et qui gagne sur le spread ?
- Qui profite quand le routage se consolide ?
- Qui paie lorsque les exceptions explosent (chargebacks, retours, revues manuelles) ?
L’acteur qui paie les exceptions finira par exiger le contrôle du routage. C’est un sujet de gouvernance, pas de technologie.
3) Traiter les données résiduelles comme un produit, pas comme un sous-produit
- Quels champs de transaction voyez-vous, et lesquels sont masqués ?
- Avez-vous le droit d’utiliser les données pour l’underwriting, les offres ou la fraude ?
- Votre modèle s’améliore-t-il avec l’échelle, ou l’apprentissage est-il capté en amont ?
Si vous développez de l’IA (intelligence artificielle) appliquée aux paiements, c’est existentiel. Si vous ne possédez pas le contrat de données, vous ne possédez pas la courbe d’apprentissage. Pour un exemple parallèle de la façon dont je pense ces « contrats » qui ressemblent à des détails techniques mais se comportent comme de l’économie, voir eSIM as a trust anchor.
4) Construire un failover crédible, commercial autant que technique
- Pouvez-vous déplacer le volume en 30 jours sans casser les opérations ?
- Avez-vous des conditions pré-négociées pour la voie alternative ?
- Avez-vous un monitoring qui prouve les écarts de performance, et pas des anecdotes ?
En opérations, j’ai toujours exigé un « Plan B qui part en prod ». Dans l’électrification et le stockage d’énergie, le failover est physique. Dans les paiements, il est contractuel et procédural. Dans les deux cas, c’est réel. C’est aussi pour cela que je valorise, en automatisation, la mentalité d’opérateur qui sait actionner un « stop button », même en dehors des sujets l’IA. La même logique apparaît dans AI value and the stop button.
5) Décider ce que vous devez posséder
- Commerçants : possédez la logique de policy de routage, même si vous outsourcez l’exécution.
- Fintech : possédez directement au moins un levier (coût, acceptation ou donnée), pas via la seule « bonne volonté ».
- Banques : si vous voulez fixer les conditions, possédez l’interface où ces conditions sont choisies.
L’ownership peut être du software, des contrats ou de la gouvernance. Mais il doit être opposable.
Mon avis : arrêtez d’appeler cela de l’infrastructure, appelez cela du pouvoir
Le moment du checkout a l’air minuscule. Un tap de carte. Un checkmark vert. Un reçu. Mais c’est là que le routage se décide, que le pricing s’encastre et que la donnée est émise. Celui qui contrôle cette couche n’a pas besoin de gagner chaque bataille produit. Il peut simplement fixer les règles du jeu.
Si vous siégez à un board, demandez à la direction une note sur le plan de contrôle, pas un point d’avancement « prestataire paiements ». Si vous pilotez un P&L de commerçant ou de fintech, traitez l’optionalité de routage comme un actif stratégique et financez-la comme une assurance. Et si vous construisez de nouveaux rails, visez l’insertion dans la couche de routage, pas une expérience parallèle qui se bat sur des principes.
Dans tous les secteurs où j’ai opéré, des systèmes d’usine au SaaS en passant par la fintech, la même loi s’applique : le goulet d’étranglement fixe les conditions. Les paiements ne font pas exception. Le plan de contrôle est le goulet d’étranglement.
Newsletter
Des notes de terrain, directement dans votre boîte.
Des notes occasionnelles et sans bruit, prises de l'intérieur du travail : ce qui a été livré, ce qui a cassé, et ce que je ferais différemment.