26 October 2026 · 7 دقيقة قراءة
شبكة الخصم المباشر ليست شبكة. إنها طبقة التحكم عند نقطة الدفع.
إذا تعاملت مع مسارات الدفع كبنية تحتية، فأنت تفوّت جوهر المسألة. الأصل الحقيقي هو قوة التوجيه، ونفوذ التسعير، وحق التقاط بصمة البيانات لكل معاملة.
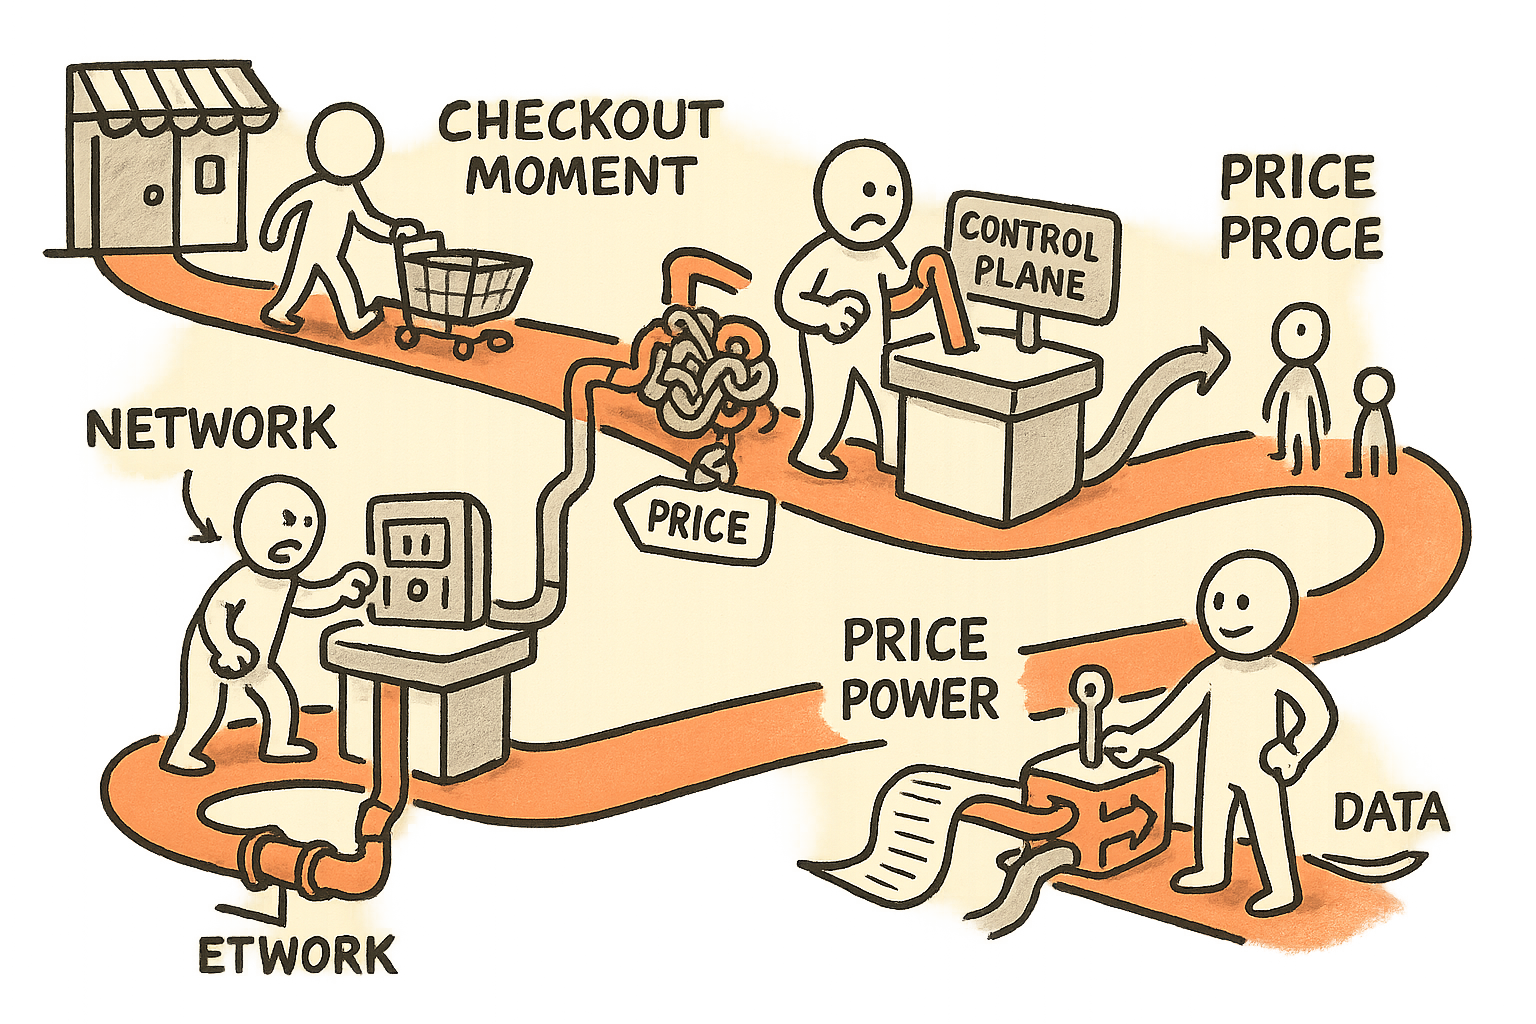
لم أرَ يوماً تجمعاً مستداماً للأرباح لا يرتبط بعنق زجاجة. في التصنيع يكون خطاً مقيداً أو مورّداً وحيداً مؤهلاً. وفي التقنيات الصناعية يكون بوابة اعتماد أو أداة خدمة مملوكة. وفي البرمجيات يكون مسار عمل لا يستطيع المستخدمون مغادرته من دون كلفة وألم.
المدفوعات تبدو كأنها سباكة، لكنها تعمل كسلطة تحكم. «شبكة» الخصم المباشر ليست في الأساس مجموعة أنابيب. إنها الطبقة التي تؤثر في قرارات التوجيه، والتسعير، والقبول، وبصمة البيانات التي ترافق كل لمسة، وكل تمريرة، وكل عملية دفع عبر الإنترنت. من يملك طبقة التحكم هذه يملك موقع التفاوض.
لهذا لا أنظر إلى هذه الأصول بمنطق صفقات M&A التقليدي. الدافع الاستراتيجي يقع أعلى السلسلة. إنه نقل عنق الزجاجة أقرب إلى لحظة الشراء، حيث يمكن تثبيت الشروط قبل أن يحصل أي طرف آخر على فرصة عادلة للمنافسة.
عندما كنت أدير P&L لوحدة أعمال في المباني الذكية، كان النمط نفسه: المنتج لم يكن مجرد حساسات ووحدات تحكم. الربح كان في امتلاك الواجهة التي تشكّل المواصفات، وخيارات التركيب، وتدفقات عمل الخدمة. بمجرد أن نُدرج في المواصفات ونُدمج في النظام، تتغير طبيعة نقاشات السعر. تصبح بدائل العميل نظرية. المدفوعات تخضع للفيزياء نفسها. نقطة الدفع هي لحظة «تحديد المواصفات» لحركة المال.
طبقات التحكم تتفوق على المسارات لأنها تحدد الافتراضات
المشغّلون يحبّون مؤشرات الإنتاجية لأنها ملموسة. في المدفوعات نتحدث عن سرعة التسوية، ونسب التفويض، والجاهزية. هذه مهمة. لكنها أساسيات الدخول إلى اللعبة. الفوز يكون لمن يحدد مسار التوجيه الافتراضي، ومنطق الرسوم الافتراضي، وسلوك الاعتراضات الافتراضي.
تخيّل طبقة التحكم على أنها ثلاث رافعات:
- قوة التوجيه: من يقرر أي مسار تسلكه المعاملة، وتحت أي قيود.
- نفوذ التسعير: من يستطيع تحديد أو التأثير في take rates، وهياكل الحوافز، وشرائح الأحجام.
- بصمة البيانات: من يلتقط بيانات المعاملة الوصفية، ومن يستطيع استخدامها لتحسين المخاطر، والعروض، والاكتتاب، والاحتفاظ.
إذا تحكمت باثنتين من الثلاث، يصبح إزاحتك صعباً. وإذا تحكمت بالثلاث جميعاً، فأنت السوق.
في الأتمتة الصناعية أمضيت 11 عاماً قريباً من إلكترونيات القدرة وجودة السوق. أفضل تشبيه ليس محوّلاً أفضل أو مقوّماً أفضل. بل امتلاك سلسلة أدوات commissioning ومسار الخدمة. قد يكون لدى المصنع العديد من مورّدي المكونات، لكن الطرف الذي يتحكم بالتشخيص وبالتغييرات المعتمدة يتحكم بهامش «الذيل الطويل». توجيه نقطة الدفع هو تلك السلسلة.
لماذا يهمّ ذلك للتجّار: «الاختيار» موجود إلى أن يصبح غير عملي
يميل التجّار إلى افتراض أن لديهم مرونة في التوجيه لأنهم، نظرياً، قادرون على اختيار acquirers وgateways ومجموعة خدمات ذات قيمة مضافة. عملياً، تنهار هذه المرونة عندما تحدث ثلاثة أمور:
- تجميع القواعد في اتفاقية تجارية واحدة، بحيث يصبح «الاختيار» مرهوناً بإعادة التفاوض على كامل المكدّس.
- ارتفاع الاحتكاك التشغيلي، بحيث تتحمل فرق المتاجر والمالية ودعم العملاء كلفة الانتقال، لا المشتريات وحدها.
- ارتباط الأداء بشروط، أي أن أفضل نسب التفويض، وأفضل ضبط للاحتيال، أو أسرع معالجة للاستثناءات يعتمد على البقاء داخل نظام واحد.
تعلّمت ذلك بالطريقة الصعبة في قطاع الضيافة، عندما شاركت في تأسيس EatMore وتولّيت دور interim CEO. كنا نبني الطلب والولاء، وكانت المدفوعات دائماً ملاصقة للمجال. الدرس كان بسيطاً: التجّار يشترون نتائج، لا مكونات. إذا قُدّمت طبقة الدفع على أنها «تعمل تلقائياً»، تصبح الافتراض الصامت. وهو المكان الذي تختبئ فيه الهوامش.
سؤال مجلس الإدارة لأي منصة تجارية ليس: «ما هو متوسط معدلنا المجمّع؟» بل: من يستطيع تغيير معدلنا المجمّع من دون الرجوع إلينا؟ إذا كان الجواب «طرفاً أعلى السلسلة»، فموقفك التفاوضي أضعف مما يوحي به جدولك.
لماذا يهمّ ذلك لشركات fintech: التمايز يموت عند طبقة التوجيه
تفترض نماذج كثيرة في fintech أنها تستطيع الفوز عبر خفض bps، أو تحسين القبول، أو بناء تجربة مستخدم أفضل. كل ذلك صحيح. لكن إذا كانت «الأنابيب» مملوكة عملياً أو مُوجّهة من أطراف تملك حوافز مختلفة، فإن شركات fintech تُحاصر بثلاث طرق:
- سقف للتكلفة: لا يمكنك كسر سعر لا تتحكم به. أقصى ما تحصل عليه هو عروض ترويجية مؤقتة.
- القبول يصبح بإذن: يتم «قبولك» طالما أنك لا تهدد اقتصاديات طبقة التحكم.
- roadmaps تصبح ردّ فعل: تطلق تحديثات حول تغييرات السياسات وقيود التوجيه بدلاً من بناء أفضلية منتج.
هنا أستخدم عدسة venture-builder. مع Shopeno أبني منصة تجارة بتكلفة 0 percent وعمولة 0 percent لأصحاب المتاجر المحلية. هذا يفرض انضباطاً حول أين يمكن للاقتصاديات أن تعيش وأين لا يمكن. إذا أزلت take rate، عليك أن تربح عبر الرافعة التشغيلية، أو هياكل التمويل، أو خدمات يسحبها التاجر بقراره، لا رسوم يتحملها على مضض. لا يمكنك بناء ذلك إذا كانت قاعدة تكلفتك قابلة للانقلاب بتحديث سياسة واحد ضد مصلحتك.
والأمر نفسه ينطبق على IBHQ وDM Trading. في fintech يكون المنتج الظاهر غالباً أنيقاً وحديثاً. الاعتماد الحقيقي هو طبقة التحكم التحتية: التوجيه، والمخاطر، وقواعد التسوية. إذا كان تمايزك يعتمد على مسار لا تؤثر فيه، فأنت لا تبني خندقاً دفاعياً. أنت تبني ميزة.
العملات المستقرة ومسارات on-chain: المنافسة على نقطة الإدراج لا على الإنتاجية
غالباً ما يُناقَش مسار on-chain بوصفه أسرع وأرخص. هذا النقاش ناقص. حتى إن كان مسار جديد أفضل موضوعياً، فلا بد أن يتم اختياره عند لحظة الدفع.
بعبارة أخرى، الجزء الأصعب ليس نقل القيمة. الجزء الأصعب هو الدخول إلى حلقة قرار التوجيه التي يُوجَّه عبرها الحجم. إذا سيطر اللاعبون القائمون على تلك الحلقة، يمكنهم:
- إبقاء المسارات الجديدة «حالة طرفية» بدلاً من كونها الافتراض،
- مطابقة الأسعار بشكل انتقائي لإزالة الإلحاح،
- تقييد الوصول عبر الامتثال، أو الاعتماد، أو التغليف التجاري.
رأيت ديناميكية مشابهة في أنظمة المباني المتصلة. كانت هناك حساسات أفضل في كل مكان. الفائزون كانوا من اندمجوا في المواصفات، وتدفق عمل المُركّبين، وحلقة صيانة المرافق. حين تُمتلك تدفقات العمل، يتوقف الجدل التقني عن كونه محايداً. ويصبح جدلاً حول governance.
إذا كنت تبني مدفوعات on-chain، اسأل سؤالاً مبكراً: ما هي نقطة إدراجنا داخل طبقة التوجيه لدى التاجر؟ إذا كانت الإجابة «زرّاً منفصلاً»، فأنت تخسر بالفعل. إذا كانت الإجابة «مساراً خلف الكواليس تختاره سياسة»، فأنت تنافس حيث يجب.
قائمة تحقق للمشغّلين: دافع عن طبقة التحكم عند نقطة الدفع أو استحوذ عليها
سواء كنت بنكاً أو تاجراً أو شركة fintech، تحتاج إلى استراتيجية لطبقة التحكم. لا شريحة شراكة. استراتيجية تتضمن الملكية، وخيارات بديلة، ونفوذاً قابلاً للقياس.
1) ارسم سلسلة قرار التوجيه من البداية إلى النهاية
- من يقرر المسار اليوم: POS، gateway، acquirer، قواعد المُصدر، قواعد الشبكة؟
- أين يستطيع طرف ثالث تجاوز «تفضيلك»؟
- ما القيود: اتفاقيات مستوى الخدمة للجاهزية، tokenization، أدوات الاحتيال، معالجة النزاعات؟
إذا لم تستطع رسمها، فلن تستطيع التفاوض عليها.
2) ضع الاقتصاديات بجانب حقوق التحكم
- أي طرف يربح بناءً على الحجم، وأي طرف يربح بناءً على spread؟
- من يستفيد عندما يتكتل التوجيه؟
- من يدفع عندما ترتفع الاستثناءات (chargebacks، المرتجعات، المراجعات اليدوية)؟
الطرف الذي يدفع ثمن الاستثناءات سيطالب في النهاية بالتحكم بالتوجيه. هذا governance لا تقنية.
3) تعامل مع بصمة البيانات كمنتج لا كمخلّف ثانوي
- أي حقول من المعاملة تراها، وأيها يتم إخفاؤه؟
- هل لديك حق استخدام البيانات للاكتتاب، أو العروض، أو مكافحة الاحتيال؟
- هل يستطيع نموذجك التحسن مع الحجم، أم أن التعلم يُلتقط أعلى السلسلة؟
إذا كنت تبني تطبيقات الذكاء الاصطناعي في المدفوعات، فهذه مسألة وجودية. إذا لم تكن تملك عقد البيانات، فلن تملك منحنى التعلم. وإذا أردت مثالاً موازياً لطريقة تفكيري في «العقود» التي تبدو تفاصيل تقنية لكنها تتصرف كاقتصاديات، راجع eSIM كمرساة ثقة.
4) ابنِ مسار تحويل احتياطي موثوقاً تجارياً، لا تقنياً فقط
- هل يمكنك نقل الحجم خلال 30 يوماً دون كسر التشغيل؟
- هل لديك شروط متفق عليها مسبقاً للمسار البديل؟
- هل لديك مراقبة تثبت فروقات الأداء بالأرقام لا بالروايات؟
في التشغيل كنت دائماً أصرّ على «Plan B قابل للتنفيذ». في الكهربة وتخزين الطاقة، التحويل الاحتياطي مادي. في المدفوعات، هو تعاقدي وإجرائي. كلاهما حقيقي. ولهذا أيضاً أقدّر ذهنية «زر الإيقاف» لدى المشغّل في الأتمتة، حتى خارج سياقات الذكاء الاصطناعي. التفكير نفسه حاضر في قيمة الذكاء الاصطناعي وزر الإيقاف.
5) قرر ما الذي يجب أن تملكه
- التجّار: امتلك منطق سياسة التوجيه، حتى لو أوكلت التنفيذ لطرف آخر.
- شركات fintech: امتلك على الأقل رافعة واحدة (التكلفة أو القبول أو البيانات) بشكل مباشر، لا عبر حسن النية.
- البنوك: إذا أردت وضع الشروط، فامتلك الواجهة التي تُختار عبرها الشروط.
الملكية قد تكون برمجيات، أو عقوداً، أو governance. لكن يجب أن تكون قابلة للإنفاذ.
رأيي: توقفوا عن تسميته بنية تحتية وابدؤوا بتسميته سلطة
لحظة الدفع تبدو صغيرة: لمسة بطاقة. علامة تحقق خضراء. إيصال. لكنها اللحظة التي يُحسم فيها التوجيه، ويُزرع فيها التسعير، وتنبعث منها البيانات. من يتحكم بهذه الطبقة لا يحتاج إلى الفوز في كل معركة منتج. يكفيه أن يحدد قواعد الاشتباك.
إذا كنت في مجلس إدارة، اطلب من الإدارة مذكرة عن طبقة التحكم، لا تحديثاً عن مزوّد مدفوعات. وإذا كنت تدير P&L لتاجر أو fintech، تعامل مع مرونة التوجيه كأصل استراتيجي وموّلها كوثيقة تأمين. وإذا كنت تبني مسارات جديدة، فاستهدف الإدراج داخل طبقة التوجيه، لا تجربة موازية تنافس على المبادئ.
في كل صناعة عملت فيها، من أنظمة المصانع إلى SaaS إلى fintech، ينطبق القانون نفسه: عنق الزجاجة هو من يضع الشروط. المدفوعات ليست استثناءً. طبقة التحكم هي عنق الزجاجة.
النشرة
ملاحظات من داخل العمل، إلى بريدك.
ملاحظات متفرّقة بلا ضجيج من داخل العمل: ما أُنجز، وما تعطّل، وما كنت سأفعله بشكل مختلف.